





交銀觀察/人民幣加速轉向全球融資貨幣\唐建偉
2026.10.16 04:19:09
 字號:
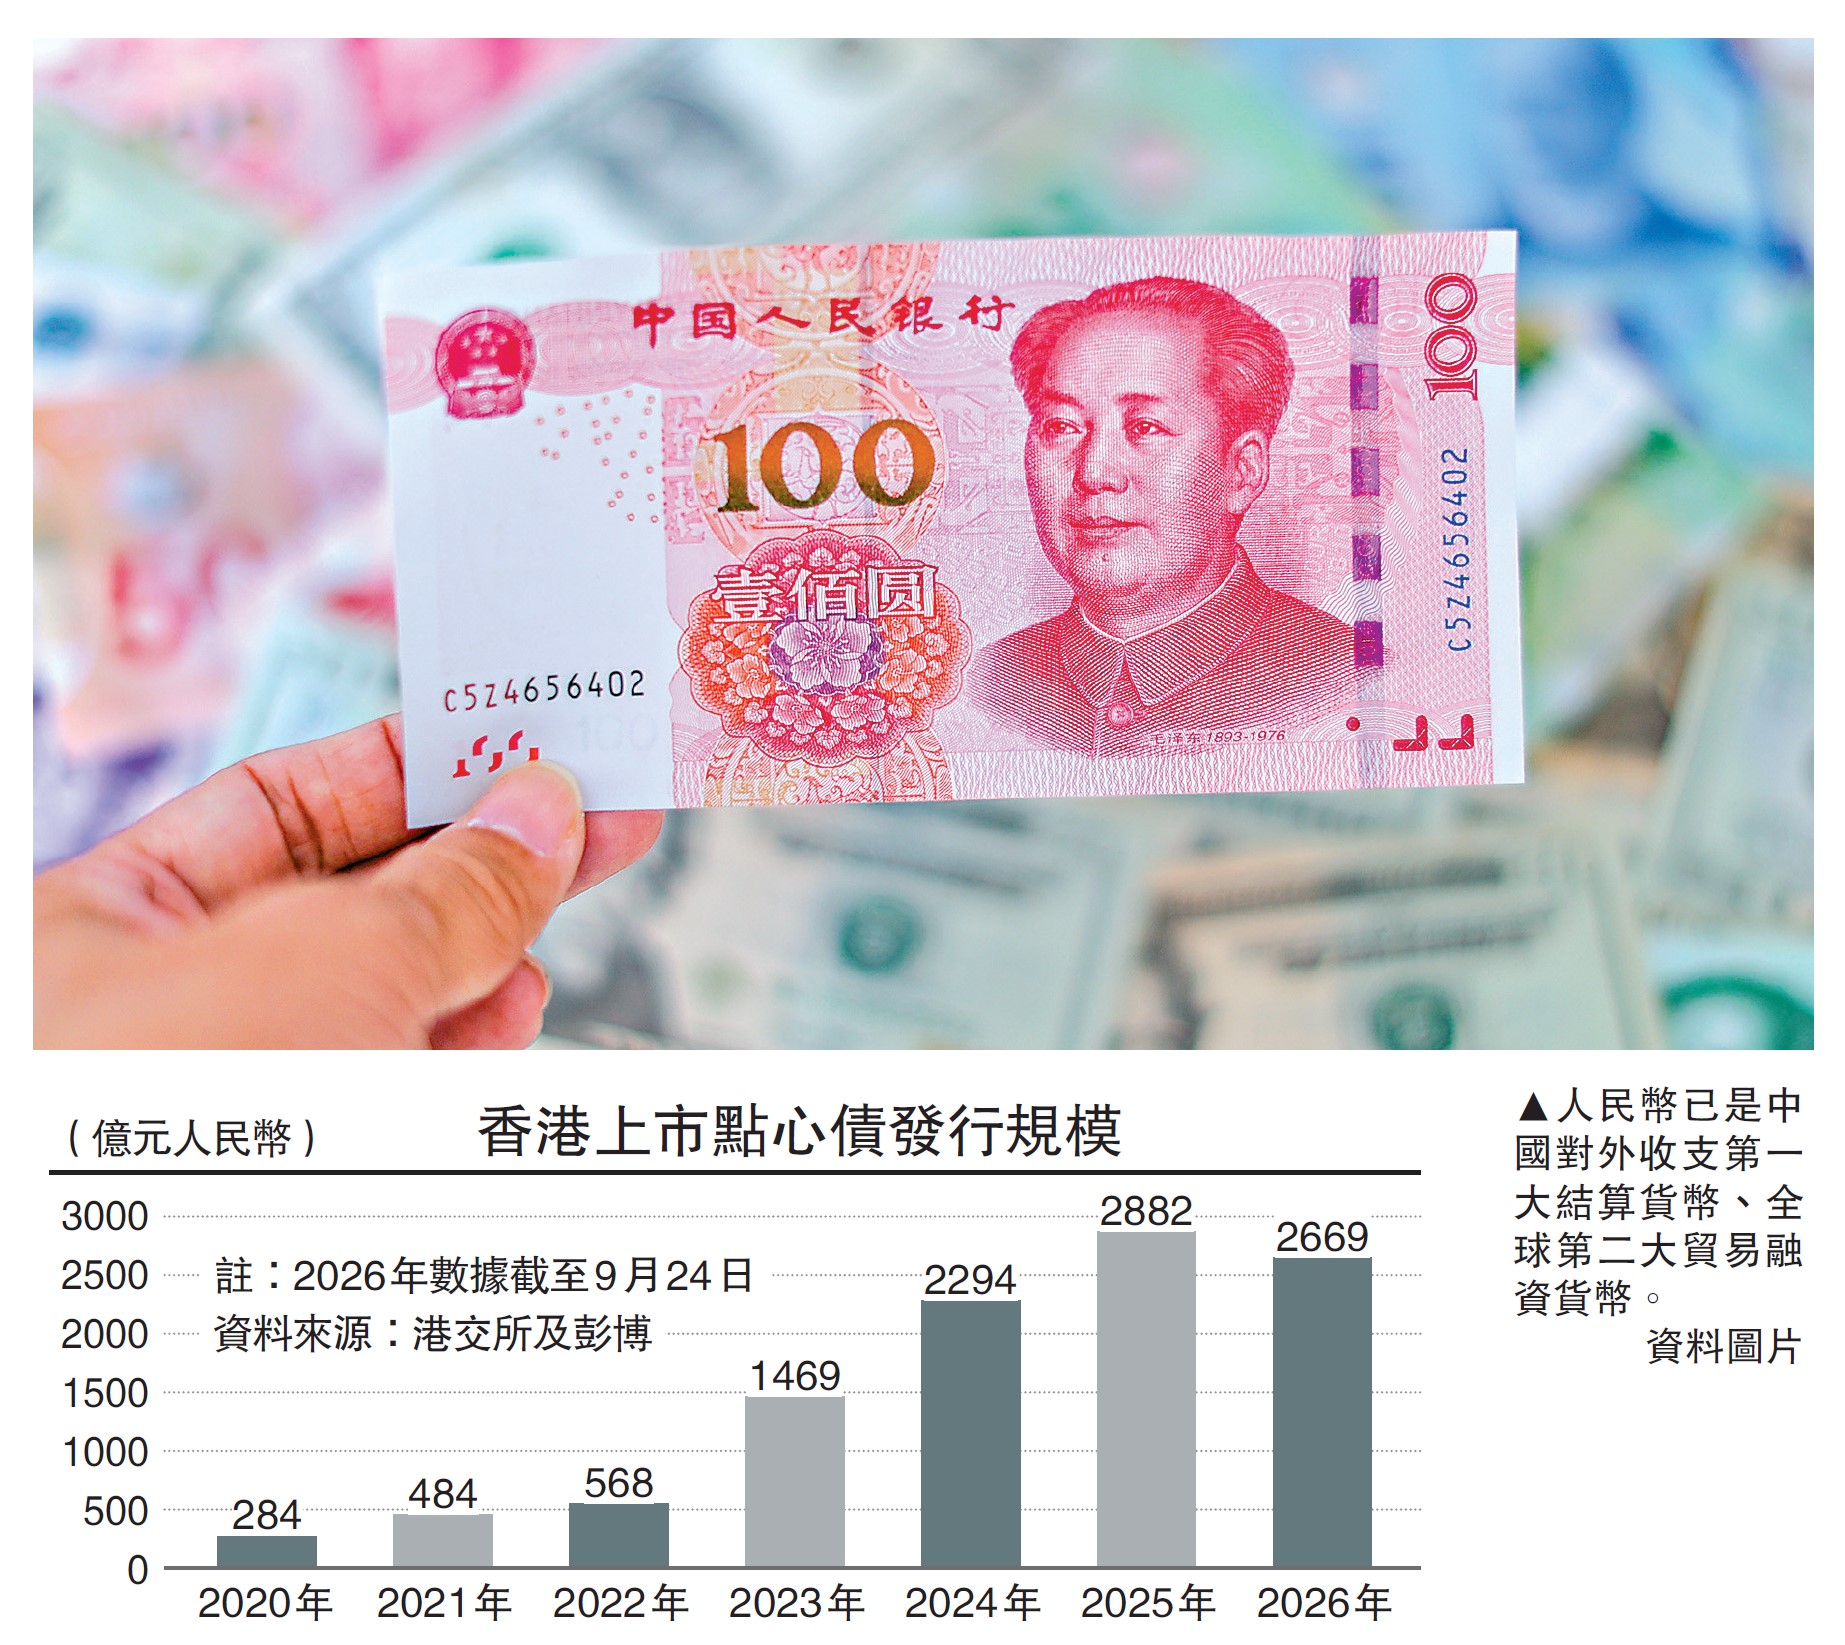
2026年是人民幣融資貨幣功能取得突破性進展的一年。據媒體統計,截至2026年9月初,熊貓債與點心債合計發行規模突破1萬億元(人民幣,下同),已超過2025年全年水平。市場普遍認為,這一跨越標誌着人民幣正從貿易結算貨幣加速轉向全球融資貨幣。
一國貨幣若要成為全球融資貨幣,須有境外主體——外國政府、國際開發機構、跨國企業與金融機構——願意大規模以該貨幣舉借負債,即發行以該貨幣計價的債券或跨境借款。當前,隨着中美利差處於歷史高位、人民幣債券市場加速擴容,人民幣正進入全球融資貨幣的早期階段。
利差驅動成本優勢
成本優勢是人民幣轉向全球融資貨幣的最直接催化劑。在國內低通脹與寬鬆貨幣政策環境下,人民幣基準利率持續下行,3年期投資級熊貓債發行收益率由3.5%降至1.8%,點心債由3.5%降至2.1%;10年期中國國債收益率約1.68%,而同期限美國國債收益率約4.78%,利差接近歷史最寬水平。含交叉貨幣互換成本在內的綜合融資成本顯著低於美元與歐元,構成了境外發行人轉向人民幣負債的首要動因。
發行主體與期限結構的改善更具戰略意義。熊貓債方面,境外發行主體佔比首次突破50%,哈薩克斯坦、斯洛文尼亞主權債相繼落地,巴基斯坦實現主權首發,巴西擬發行拉美首單;點心債方面,內地以外主體佔比首次突破20%,高盛年內發行615億元點心債,葡萄牙成為首個發行離岸人民幣債券的歐元區主權國家。期限方面,點心債加權平均發行期限由2023年第四季度的3.3年拉長至2026年第二季度的5.8年,熊貓債由2.4年升至3年,市場融資功能由短期周轉向中長期資本形成延伸。
從貨幣國際化職能看,人民幣已是中國對外收支第一大結算貨幣、全球第二大貿易融資貨幣和第三大支付貨幣;跨境貿易人民幣使用佔比由2020年的16%上升至2025年的近30%;已有80多個國家和地區的央行或貨幣當局將人民幣納入外匯儲備,境外機構和個人持有境內人民幣金融資產超過10萬億元。基礎設施正在同步完善:人民幣跨境支付系統(CIPS)覆蓋190個國家和地區,已與32個國家和地區的央行簽署總額超4.5萬億元的雙邊本幣互換協議;2026年7月債券通、「南向通」年度投資淨額度由5000億元提升至8000億元並納入回購支持,香港作為離岸人民幣債券核心樞紐,其債務工具中央結算系統處理着全球約95%的點心債發行。
本輪擴容的驅動力可歸納為三個層次:一是利差驅動,人民幣處於低息周期,融資成本優勢突出;二是需求共振,境外主體對中國投資及以人民幣向供應商付款的實際業務需求持續增長;三是戰略配置,在地緣政治演變與去美元化趨勢下,境外機構存在分散幣種風險的需要,國際資本正從套利思維轉向對人民幣資產的戰略性增配。
面臨六大現實挑戰
但須清醒看到,熊貓債與點心債存量合計約2700億美元,仍僅為亞太地區G3外幣債券(約1.4萬億美元)的五分之一左右,人民幣離岸債券市場總體上仍處於成長初期。
當然,人民幣的全球融資貨幣之路上仍面臨六大挑戰。一是需求結構的脆弱性。當前發行放量在很大程度上由息差套利推動,屬於周期性需求而非剛性需求,第三方使用,即不涉及中國企業的兩國間交易也使用人民幣融資與結算佔比仍偏低。這一結構特徵與日圓當年的困境高度相似:日圓曾憑低成本紅利於1995年達到國際債市佔比18%的峰值,但在缺乏全場景跨境剛需支撐情況下,紅利隨基本面惡化與政策轉向而消退,佔比三十年間萎縮近九成。若人民幣不能在利差優勢尚存的窗口期內培育出真實需求,一旦利差收窄,市場可能重演2015至2019年點心債的深度調整。
二是市場深度與期限結構存在短板。一級市場尚難以承接大型主權機構與跨國企業的大額、超長期融資需求;二級市場流動性不足,做市與回購機制不健全;信用評級譜系較窄,以投資級品種為主;離岸人民幣國債收益率曲線尚不完整,長端與超長端定價基準缺失。市場深度不足會直接推高發行利差、抑制長期限品種,削弱融資貨幣的核心吸引力。
三是對沖工具生態薄弱。融資貨幣的第二生命線是交叉貨幣互換與衍生品市場。境外發行人敢於借入人民幣的前提,是能以合理成本鎖定匯率與利率風險。目前離岸人民幣利率互換、外匯期權、信用違約互換等工具的供給深度與流動性仍不足,套保成本會顯著侵蝕名義低利率優勢。換言之,低利率決定「能否借得便宜」,而對沖工具決定的是「敢不敢借」。
四是離岸資金池循環尚不順暢。離岸人民幣流動性供給機制仍在建立過程,資金池規模有限,發行、投資與回流的閉環尚未完全打通,存在離岸與在岸市場分割、定價脫節的風險。人民幣跨境同業融資、南向通擴容等機制剛起步,其效果有待檢驗。
五是匯率預期與宏觀基本面的約束。融資貨幣地位的底部支撐是市場對該國經濟前景與制度的長期信心。若形成持續單邊貶值預期,人民幣將被動滑向「衰退驅動型」的被套利貨幣角色,與日圓當年的路徑趨同。更根本的考驗在於:在國內經濟轉型、房地產後信用周期與財政可持續性等多重約束下,能否維持宏觀金融穩定與政策可預期性。
六是融資貨幣的逆轉風險與全球外溢責任。隨着人民幣計價負債存量上升,套息交易的積累與逆轉將會成為不可忽視的金融穩定問題。2024年8月日本央行加息引發日圓套息交易集中平倉,導致日經指數單日下跌約12%、全球風險資產劇烈波動,這一教訓表明:融資貨幣的貨幣政策轉向具有全球外溢效應,一次超預期的政策意外即可能重創市場信心。
補齊短板完善生態
針對上述挑戰,筆者建議推出一攬子政策做出應對。首先,從利差驅動轉向需求驅動,將周期性需求固化為剛性需求。這是全部工作的核心。應以窗口期為契機,擴大油氣、礦石等進口大宗商品的人民幣計價結算,深化「一帶一路」與新興市場項目的人民幣融資,發展跨境電商與供應鏈金融中的人民幣閉環,並積極拓展第三方使用場景。
其次,補齊市場深度與期限結構短板。培育做市商制度與回購市場,提升二級市場流動性;加快建設離岸人民幣國債收益率曲線,填補長端與超長端定價基準;擴大發行主體與信用譜系,穩妥引入多層級信用品種;發展綠色債券、可持續發展債券等創新品種,豐富發行人與投資者選擇。
其三,建設對沖工具生態,降低套保綜合成本。應落實持續擴大離岸人民幣債券及衍生品工具供給的政策導向,擴大離岸人民幣利率互換、外匯期權、信用衍生品等工具供給,加快建設固定收益與外匯交易平台,使境外發行人的綜合融資成本優勢真正可得、可測、可持續。
其四,打通離岸資金池的「活水循環」。以香港為核心樞紐深化多層級離岸市場建設:擴大人民幣跨境同業融資業務,為離岸市場提供穩定流動性;用好南向通擴容,將人民幣櫃台納入港股通;完善「發行─投資─回流」閉環,防止離岸市場成為脫離在岸定價的「影子市場」。
第五,強化匯率預期管理,夯實宏觀基本面與制度型開放。保持人民幣匯率在合理均衡水平上的基本穩定,避免持續單邊預期;鞏固經濟增長動能,維護財政可持續性與宏觀金融穩定;以規則化、可預期的制度型開放降低發行人面臨的政策不確定性,這是融資貨幣地位最堅實底座。
第六,前瞻管理風險,主動承擔融資貨幣的穩定器責任。建立離岸槓桿頭寸與套息交易的常態化監測體系,將外溢影響評估納入貨幣政策決策框架;在政策轉向前強化預期引導、以「慢變量」方式推進利率路徑溝通,避免突發衝擊損害人民幣融資貨幣信譽。同時,應加快人民幣跨境支付系統的推廣應用,推動數字人民幣跨境試點落地,深化與周邊及新興市場國家的本幣結算與互換合作,以區域化與數字化進一步鞏固人民幣的「朋友圈」,為融資貨幣功能提供長期的基礎設施支撐。(文章只代表作者個人觀點,與所在單位無關)
(作者為交通銀行金融市場部副總經理)

評論