





金融熱話/中選後美國AI發展速度或生變\趙偉
2026.11.06 04:20:03
 字號:
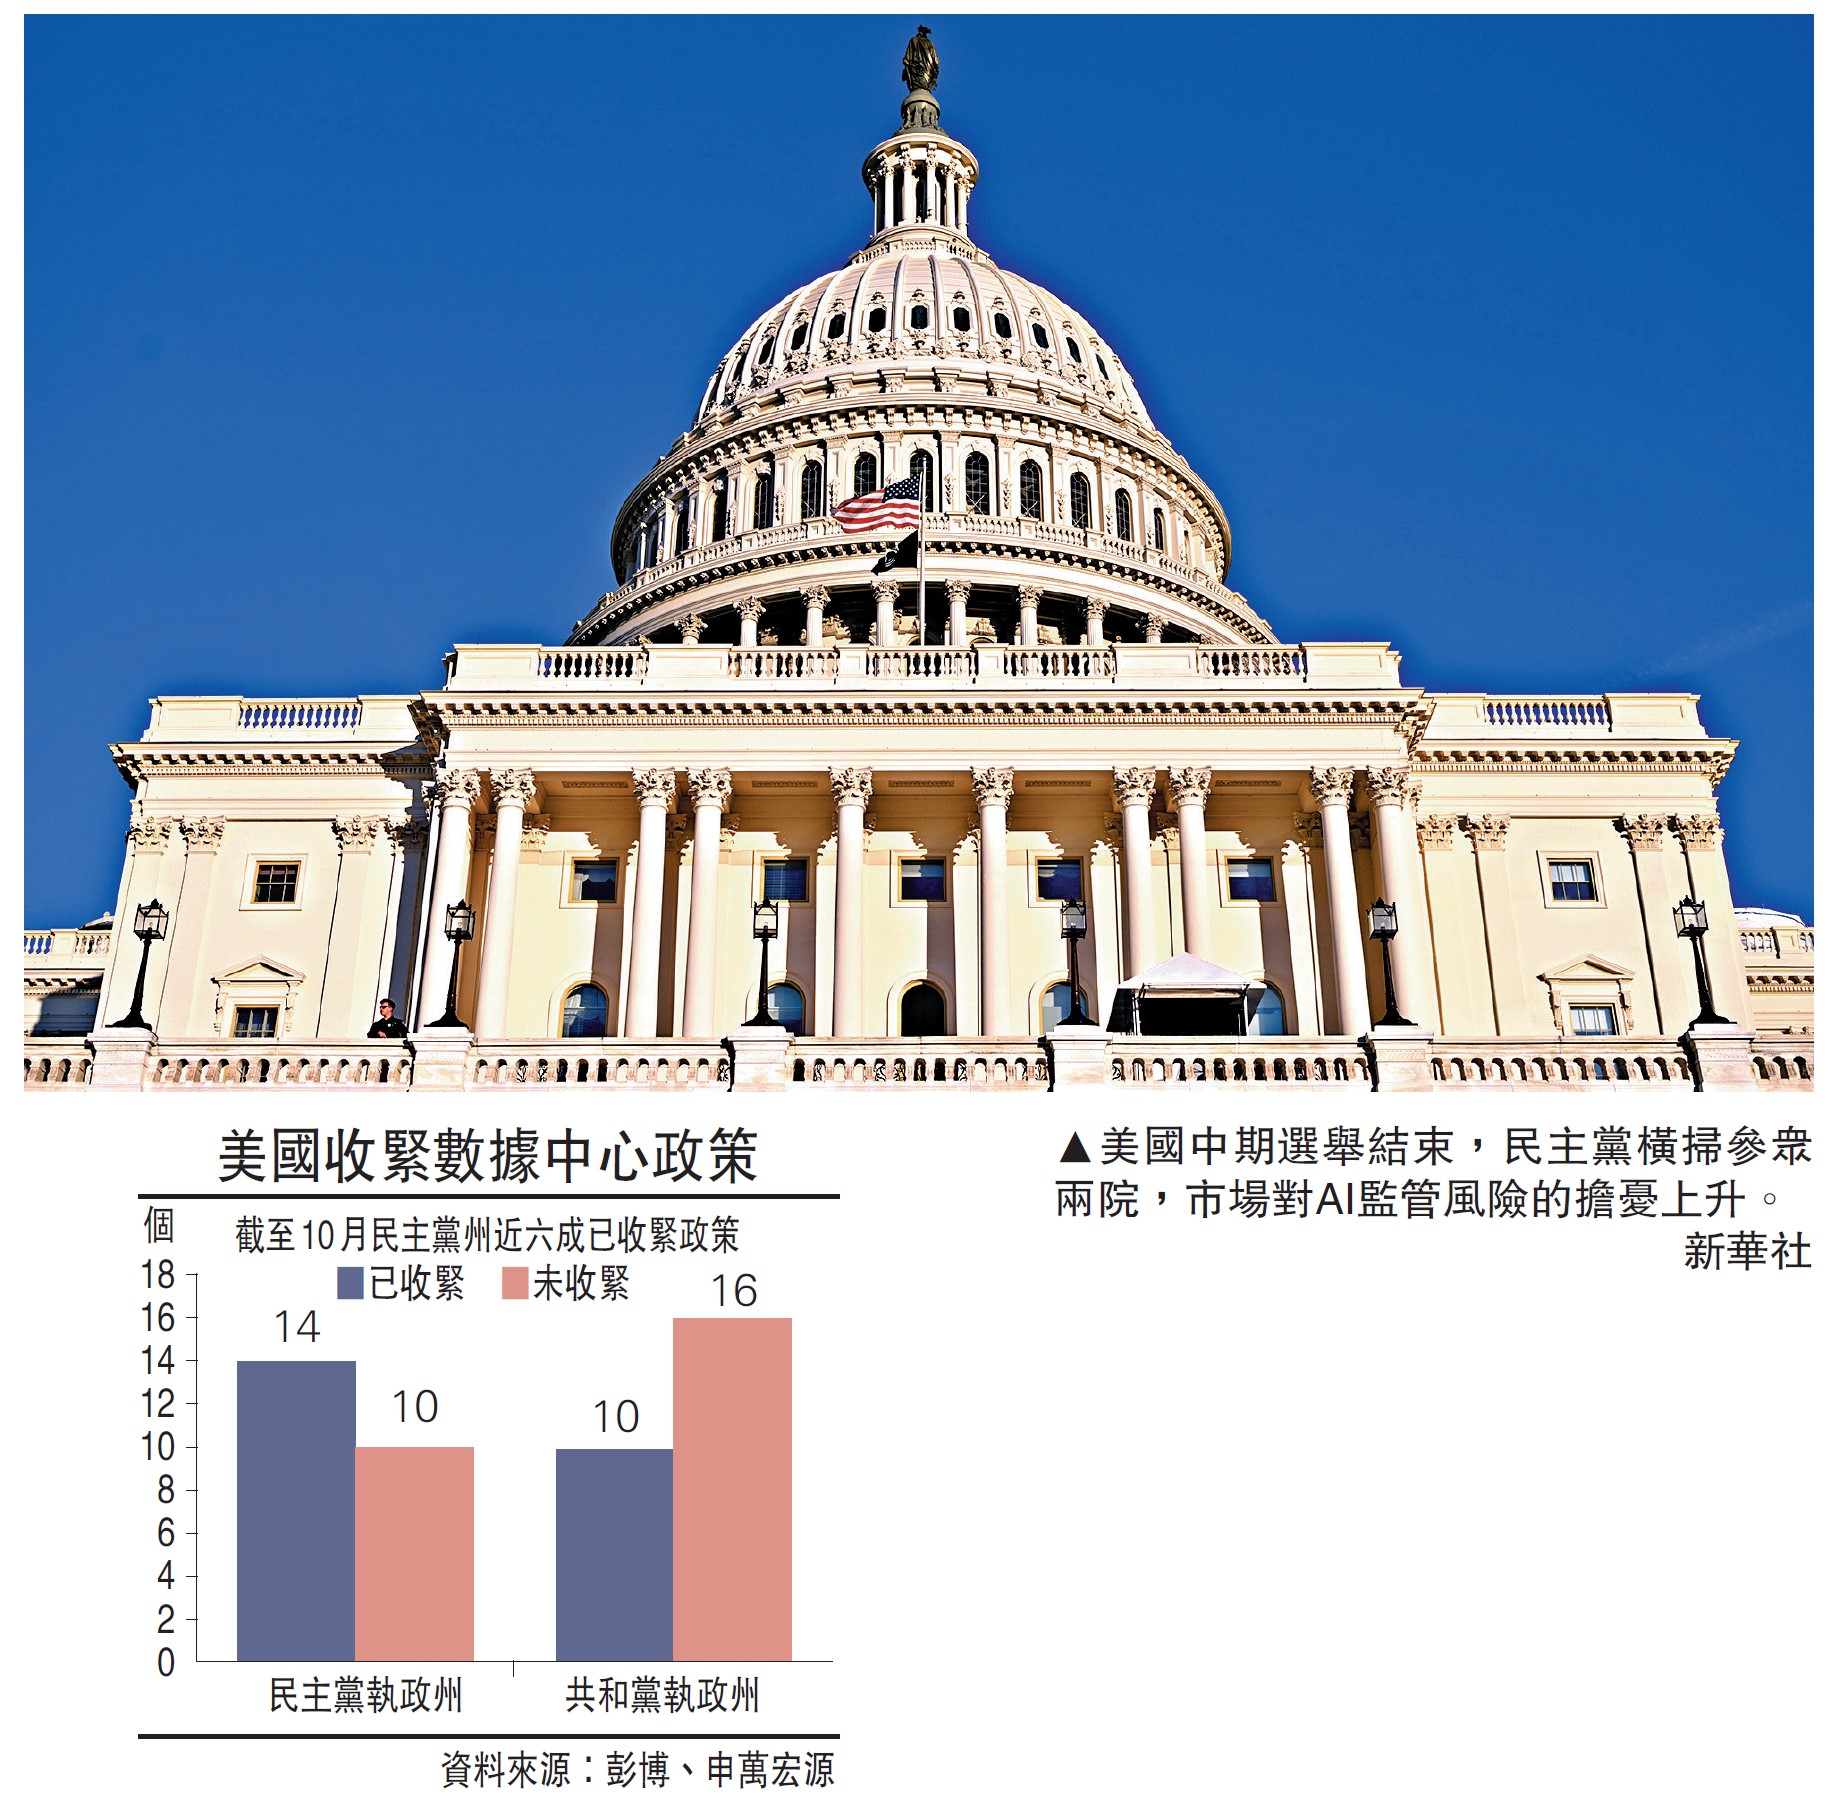
美國中期選舉結果公布,民主黨大勝,市場擔心民主黨掌控國會後AI監管趨嚴。兩黨AI政策有何異同?選後哪些措施更可能落地,電費新規將如何影響AI投資與企業盈利?
民主黨橫掃參眾兩院,市場對AI監管風險的擔憂上升。投資者擔心國會控制權變化影響資產表現,10月全球基金經理調查中,54%的基金經理認為民主黨橫掃將帶來美股下跌。從市場反應看,監管風險已影響AI基礎資產的定價。中期選舉後,民主黨可能推動哪些政策、這些政策如何影響AI投資,成為市場關注的重點。
市場擔心民主黨掌控國會後,可能推動四類更嚴格的AI政策。一是限制數據中心擴張。左翼政客伯尼·桑德斯就曾提出暫停部分20MW以上AI數據中心建設。二是增加電力成本。民主黨提出的《電網節約法》要求150MW以上大型用電項目全額承擔專用接網設施費用,減少居民分擔。三是提高AI企業稅負。部分民主黨議員提出對數據中心及AI服務徵稅、取消相關投資稅收優惠,可能壓縮企業利潤。四是強化監管和調查。民主黨議員主張保留州級AI監管權,若贏得眾議院,還可通過聽證、調查等方式加強對科技企業的監督。
民主黨為何提出更嚴格的AI監管主張?民主黨的鷹派主張與其監管傳統、選民態度有關。一是民主黨依賴高學歷、中產選民,AI對經濟、就業的衝擊直接觸及其基本盤。二是嚴監管在民主黨選民中明顯更受歡迎。9月民調顯示,民主黨選民反對建設AI數據中心的比例為75%,共和黨選民為47%,其政策訴求具有一定民意基礎。三是黨派博弈因素,特朗普傾向於寬鬆監管路線,AI嚴監管能讓民主黨在選舉中與共和黨形成清晰對比。四是傳統上民主黨長期傾向加強科技監管。拜登政府2023年的AI行政令,對前沿模型提出報告和測試要求;特朗普上任後撤銷該行政令,並推動放鬆監管、加快基礎設施建設。
兩黨在AI發展上存在較強共識,主流都支持美國保持AI領先地位,也要求數據中心承擔新增電力成本。一是支持維持美國AI領先地位。特朗普2025年7月發布AI行動計劃,通過三項行政令推動AI發展;眾議院民主黨也成立AI委員會,將保持美國競爭力作為重要目標。二是總體都支持AI基礎設施建設。24個民主黨州長執政州中,實施全州數據中心暫停令的僅有2個;桑德斯提出的全國暫停建設方案在眾議院僅有11名聯署人,全面暫停建設尚未形成民主黨主流立場。三是都支持數據中心承擔新增電網成本。兩黨均認為大型數據中心應承擔新增電力基礎設施費用,減少居民分攤。共和黨主導的《居民電價保護法》在眾議院以417:3通過,顯示這一原則獲得廣泛支持;但參議院57:43,未達到所需的60票,說明雙方在具體約束方式上仍有分歧。因此,中期選舉後,美國支持AI發展的總體方向預計延續,政策爭議可能集中在監管力度上。
AI相關四範疇料加稅
兩黨的政策分歧集中在對市場影響較大的三個領域:一、稅收政策方面,共和黨主張對AI減稅,民主黨主張加稅。共和黨2025年推出加速折舊永久化,數據中心是主要受益方。民主黨2026年已提出四類加稅主張,包括數據中心消費稅、收入稅、Token稅等、取消稅收優惠,民主黨已將AI徵稅列為重新掌控參議院後的優先事項。
二、調查監督方面,共和黨傾向放鬆AI監管,民主黨則主張加強企業調查。眾議院民主黨領袖傑弗里斯9月考慮設立擁有傳票權的AI特別委員會;參議院民主黨10月已就Meta利用研發抵免減少66億美元稅款提出質詢。總體看,加稅需要突破立法障礙,調查監督則更容易在選後推進。
三、電費方面,這是兩黨第三個分歧,電力成本分攤的方向較一致,分歧集中在約束強度與執行層級。一是約束力度不同。共和黨主張由各州自行決定是否要求AI企業承擔電力成本,民主黨主張全國強制AI企業承擔電力成本;二是執行層級不同,共和黨側重由州決定,民主黨強調聯邦統一規則;三是適用範圍不同,共和黨方案覆100MW以上數據中心,民主黨方案覆蓋150MW以上大型用電項目,項目即使中途關停,也需履行合同付款義務。
民主黨拿下兩院,AI監管壓力上升,議會將獲得更多調查、撥款和人事任命審查權,但多數普通法案仍需參院60票,並面臨總統否決權約束。市場可能將橫掃看作2028年政黨輪替的前兆,提前計入加稅和加強AI監管的風險。
其實在州級選舉層面,無論哪黨勝出,各州對AI數據中心的監管都可能進一步收緊。一是州級政策具有較強的獨立性。在AI物理基礎設施(算力基建、電費分攤、土地與環評)及具體應用場景監管上,州級的決定權已經超過了聯邦層面。數據中心選址、建設審批和電價仍主要由州和地方管理。二是兩黨候選人都在往收緊方向走。11個競爭性州裏,8個州兩黨候選人都主張設限,合計約佔新增容量的四成。
2027年AI政策,電力成本分攤可能推進,全面徵稅與全國暫停建設仍面臨較大阻力。一是電費分攤最有可能取得進展。兩黨均支持數據中心承擔新增電力成本,州級規則有望繼續推進,聯邦立法的約束力度則取決於國會格局;二是調查監督和審批政策受選舉影響較大。民主黨控制眾院後,針對AI企業的調查和聽證可能增加;共和黨守住兩院,則有利於推動審批提速和聯邦統一AI規則;三是全面徵稅與全國暫停建設的落地阻力較大。立法面臨參議院60票門檻與總統否決權約束,民主黨內部也需協調不同政策方案。
電費新規推高成本
中選後,數據中心電力成本可能進一步上升,數據中心為用電多付的錢來自五類費用。中選之後,兩黨折中版的電費方案可能落地,並推廣到全國。數據中心新增成本可能包括:1)接電和電網升級費,為接入數據中心新建線路和變電站的費用,每MW約60萬美元。2)輸電和容量費,每年分攤電網和備用電廠的錢。新增的是既分攤已有電網,也付為它新建的部分。3)最低用量付費:部分地區要求按合同容量的80%-90%支付最低費用,合同期約12-15年;4)擔保和退出費:建設前先交押金,關停後仍要付清。新增的是足額擔保寫入聯邦法,每MW約30萬-45萬美元。5)自帶電源和可中斷供電,州可要求數據中心自建電廠,或在用電緊張時讓路,但不做全國強制。全國加權看,聯邦立法新增成本約每MW5萬-15萬美元,由於州規則覆蓋面小,更可能落在上半區間。
總體來看,電費新規預計使AI數據中心投資成本增加約1%-3%,難以改變AI投資擴張趨勢,但會加大部分企業的現金流壓力。首先,單位投資成本增加。基準情景下,每MW電力費用上升至約60萬美元,較現有成本增加40萬美元。嚴格情景下,電力費用升至150萬美元/MW。其次,單位運營成本每年持續增加。考慮容量費、專項稅及擔保資金成本,每MW每年成本提升至13萬至19萬美元,會壓縮企業利潤。全生命周期的電費約佔含GPU總投資的2%到4%。最後,從總量看,宏觀總成本相對可控。基準情景下,一次性電力費用約佔AI總投資的1.3%,嚴格情景下為3.3%左右。按美國每年新增16GW數據中心測算,且全部適用電費基準新規,基準情景下一次性總額約96億美元。
公司層面,電費新規對科技巨頭影響有限,風險主要集中在高槓桿的新興雲廠商和轉型礦企。一是電費對科技巨頭的影響較小。基準情景下,年化電力費用約佔微軟、谷歌、Meta和亞馬遜營業利潤的0.3%-0.7%,嚴格情景下也不超過1.6%。二是甲骨文和數據中心出租商壓力居中。甲骨文電力費用佔營業利潤的0.9%-2.4%,但債務規模較大,新增擔保可能加重融資壓力;三是新興雲廠商壓力較大。基準情況下,CoreWeave的電力成本佔經營收益的約6%,嚴格情景下進一步升至14%。正常算力需求下,其利息覆蓋倍數由現行規則的1.68倍降至折中電力方案的1.60倍、嚴格情景的1.49倍;若收入下降15%,嚴格情景下僅剩1.05倍;若下降30%,即使電費規則不變,也降至0.82倍。
電費新規可能進一步壓縮高槓桿企業的償債空間,若2028-2030年算力需求兌現不足、債務再融資難度上升,風險可能集中暴露。
(作者為申萬宏源首席經濟學家)

評論