





樓市新態/靜候美議息 港樓價高位整固\陳永傑
2026.11.20 04:20:26
 字號:
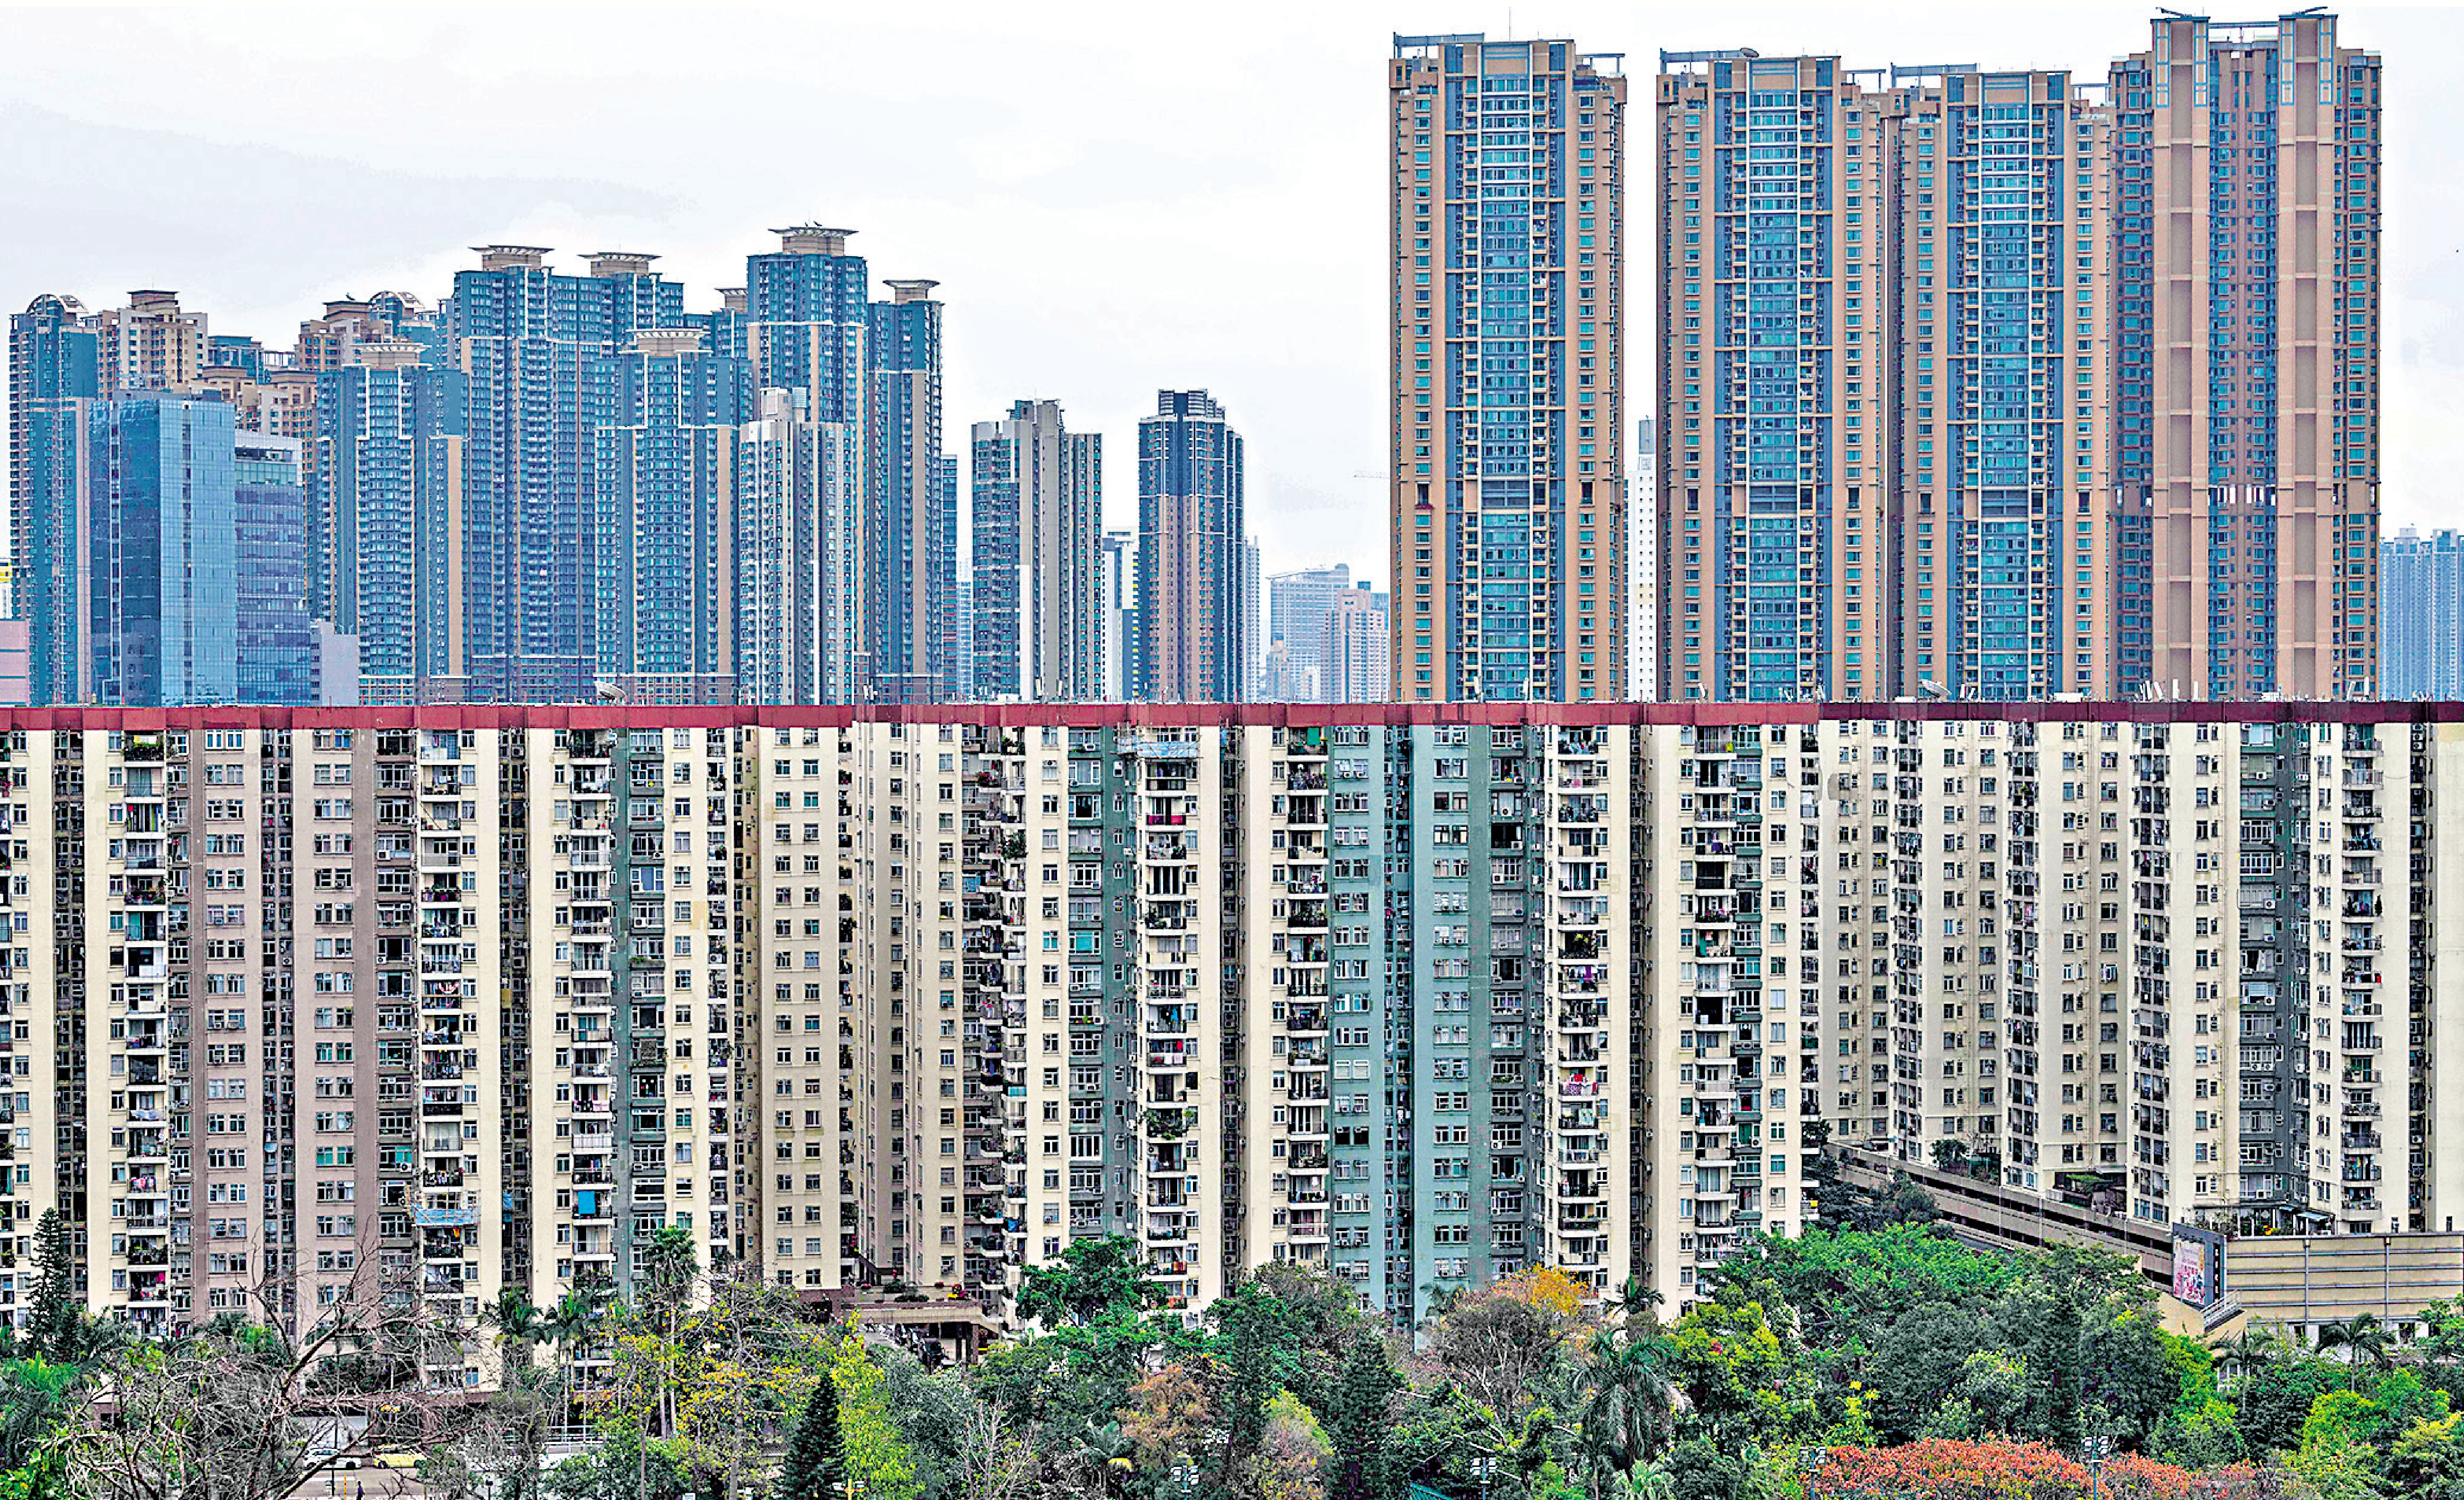
中原城市領先指數連跌五星期,市場再度出現疑問:樓市會否調頭插水?筆者認為,樓市調頭插水的機會不高,甚至極微。樓市此輪調整,性質上屬於升市中的整固,而非轉勢下跌。
筆者去年11月曾預測,樓價可望呈現U形反彈。當時中原城市領先指數在140點徘徊,剛自134點低位回穩。一年之後,指數已升至約158點,足以證明樓市已由U形底部回升,並進入橫行整固階段。
是次指數連跌五星期,是自2024年7月以來首見,亦是逾兩年最長的連跌周數,難免令市場憂慮。然而,指數由161.2點回落至158.61點,累計跌幅約1.6%,平均每星期僅約0.3%。以500萬元單位計,每星期調整約1.5萬元;二手買賣的地產代理佣金,買賣雙方各付1%,合共2%,即10萬元。換言之,五星期累積跌幅,尚不及一次交易的佣金。若置於正常市況,此一幅度亦不及業主一次反價。
更值得注意的是,今年樓市表現明顯更勝股市。中原城市領先指數由去年底約145點,升至現時約158點,年初至今累積上升近9%;恒生指數年內卻累跌近11%,恒生科技指數更下挫近34%。可見資金對實質資產的信心,並未如市場氣氛般悲觀。樓市在波動市況中仍錄得升幅,股市卻持續受壓,強弱分明。
利好樓市基本因素不變
樓市未具有插水條件,關鍵在於政策方向並無轉變。特區政府仍支持房地產市場,全面撤辣後寬鬆基調未改,按揭條件持續放寬,銀行態度積極。資金成本未見惡化,入市門檻亦未提高,加上內地客需求持續,市場沒有促使樓價急跌的誘因。這為樓市帶來實質的承接力。
特區政府公布第三季本地生產總值按年增長5.2%,2026年首三季增長5.1%,為五年來同期最快。近期樓市交投淡靜,亦有季節性原因:年尾屬傳統淡季,不少發展商上半年銷售目標已超額完成,不急於推盤,加上12月美國議息在即,買家觀望,成交放緩實屬正常,毋須過度解讀為轉跌信號。
(作者為中原地產亞太區副主席兼住宅部總裁)

評論