





悠閒理財/加息預期升溫 港銀行股危與機並存
2026.11.22 04:21:52
 字號:
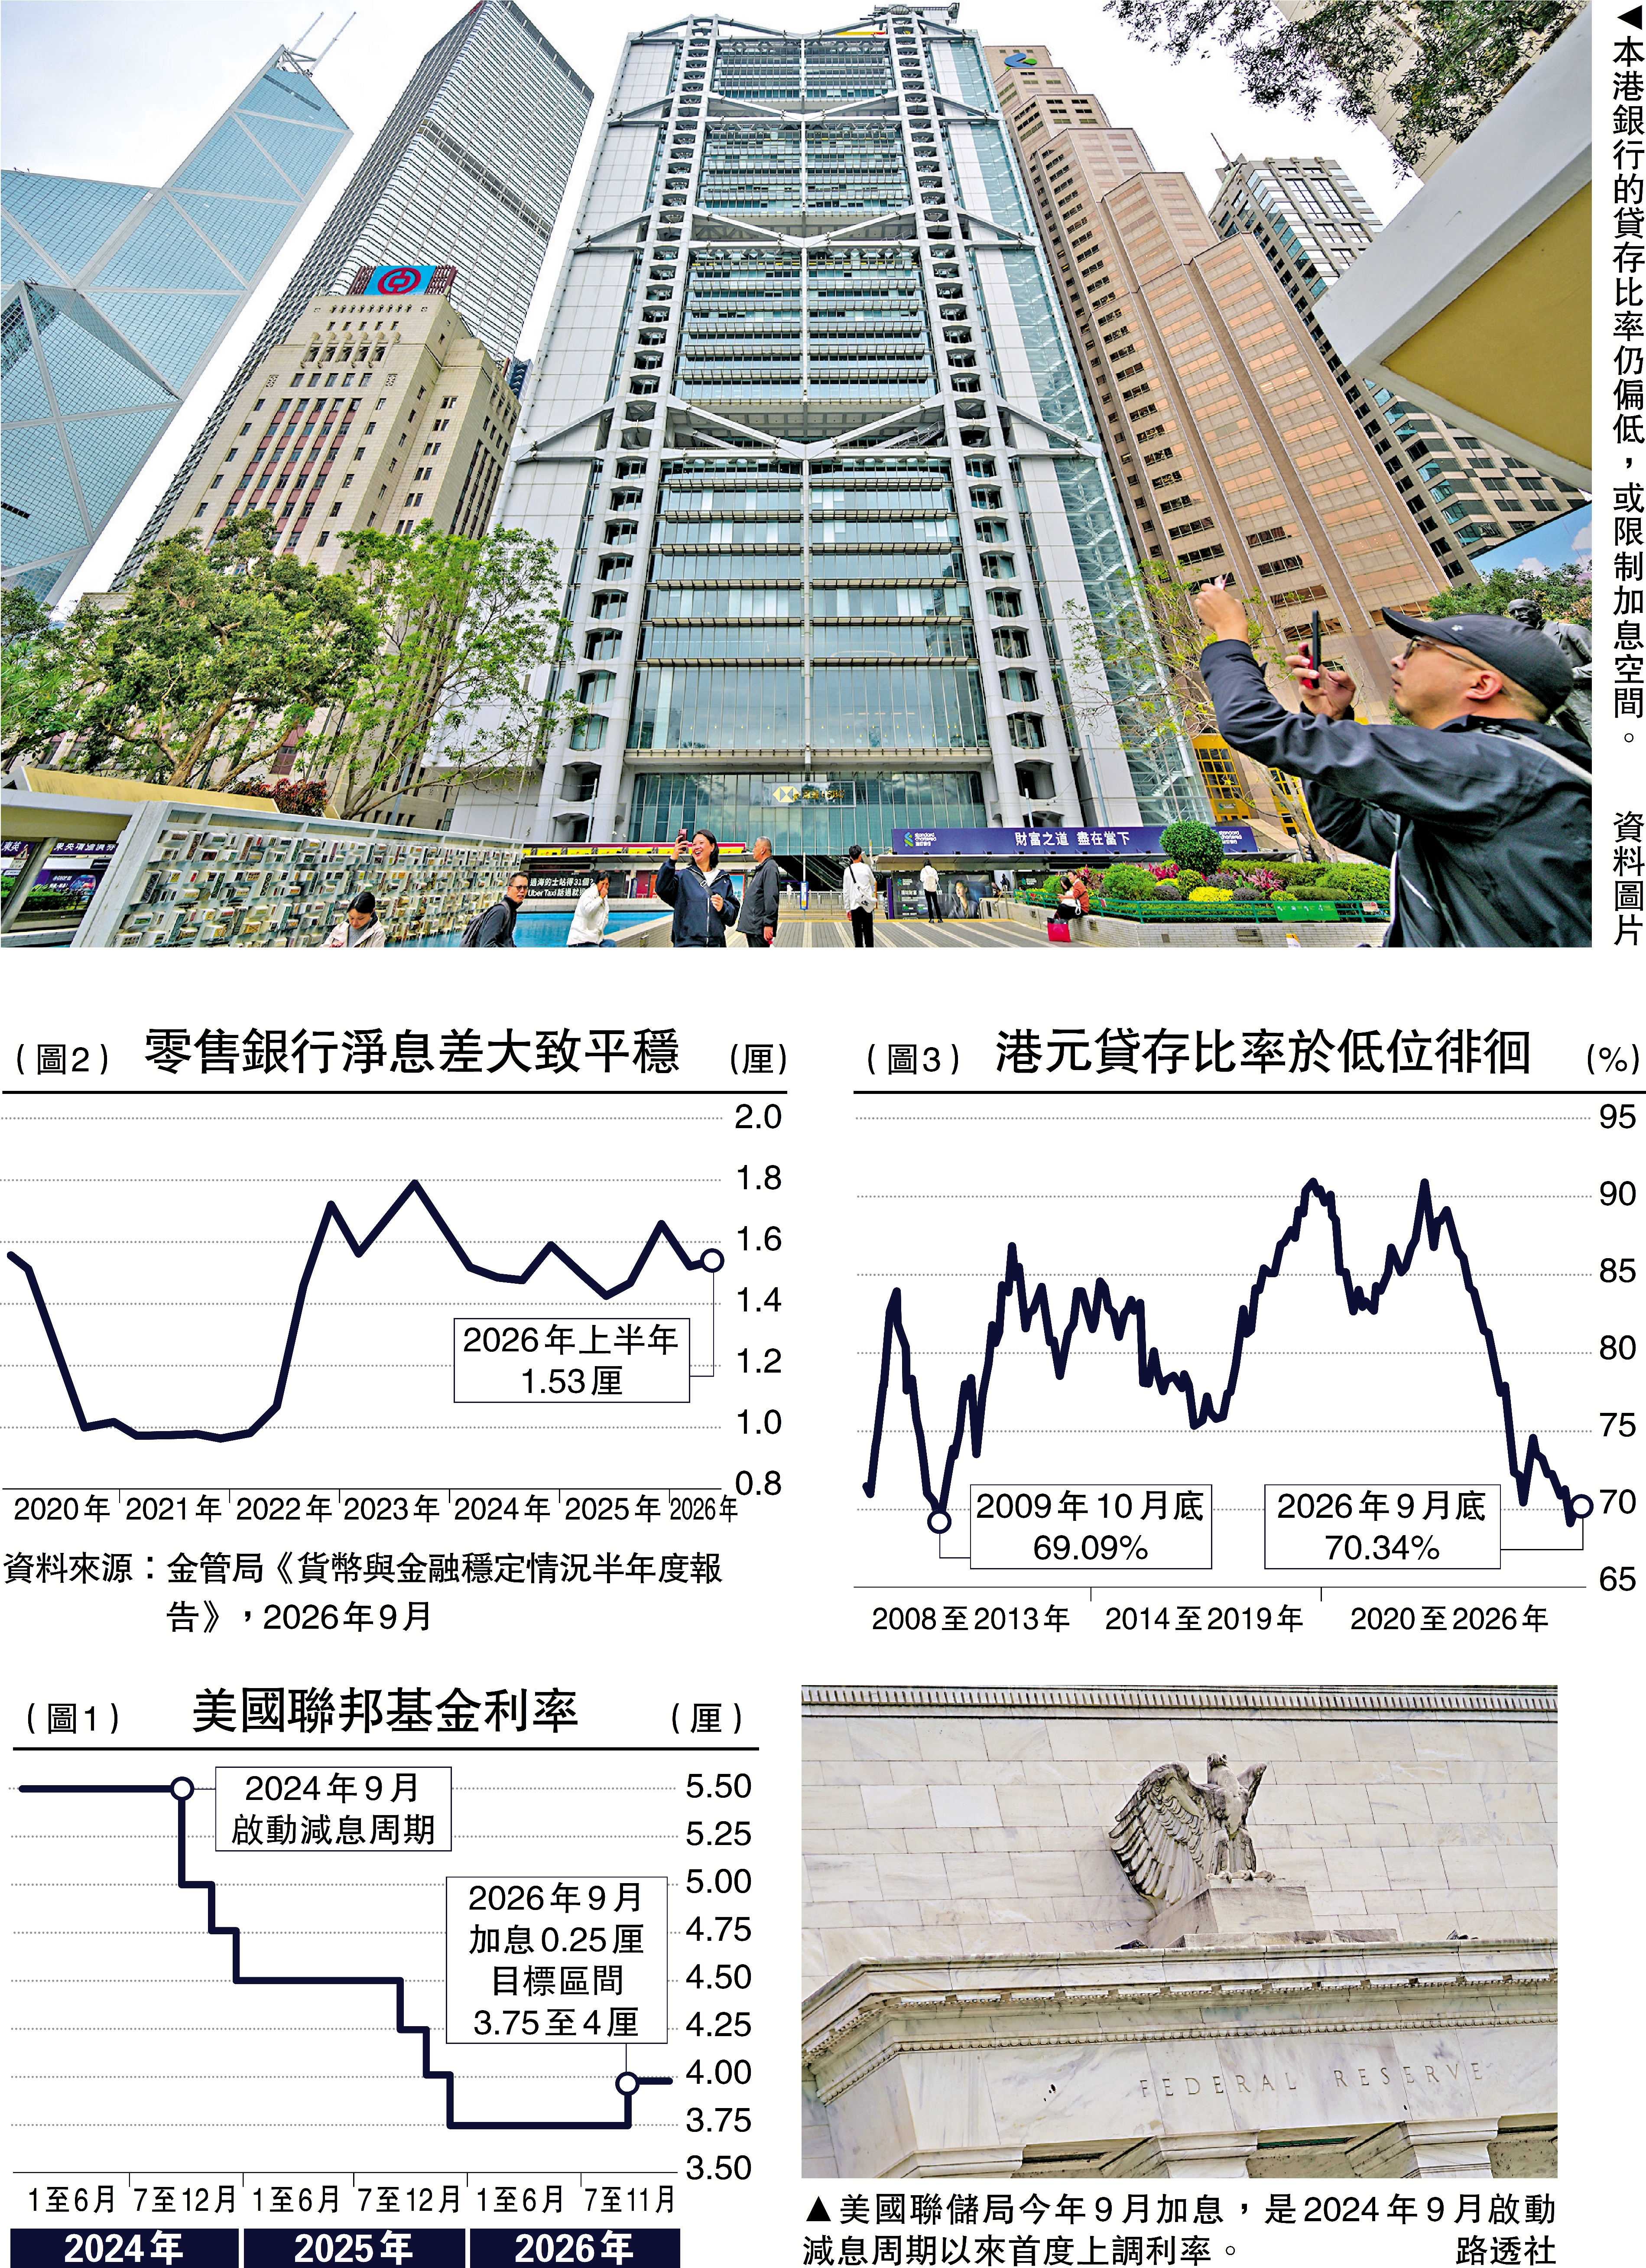
美國聯儲局最新公布的10月份通脹數據較預期更為熾熱,市場預期12月加息機會大幅升溫。對於息口走勢較為敏感的本港銀行股,息口上升對行業實屬有利有弊:利率上升一般有利銀行擴闊淨息差(NIM),惟本港銀行現時的貸存比率(L/D Ratio)仍然偏低,或限制了加息空間。如果息口在現時已屬略為偏高的水平再溫和上升,也可能對銀行的資產質素構成壓力。/大公報記者 黃裕慶
今年9月,美國聯儲局宣布加息0.25厘(見圖1),是新任主席沃什(Kevin Warsh)掌舵後首次,也是美國在2024年9月份啟動減息周期以來首度上調利率。
由於美國通脹仍具「黏性」,經濟師一般估計在2027上半年之前,仍有機會加息一至兩次,而下月(12月)再度加息的機會相當高。
渣打:上調0.5厘仍有利業務
渣打集團(02888)行政總裁溫拓思本月初在港會見傳媒時表示,利率如果維持在4至5厘水平,對渣打集團而言是「理想區間」(sweet spot),部分原因是銀行淨息差(NIM)可望稍為擴闊;如果利率再上升0.25至0.5厘,至少短期內仍然利好渣打業務。淨利息收入(NII)現時佔集團收入大約50%左右。
金管局資料顯示,在2026年上半年,本港零售銀行的淨息差1.53厘,較2025年上半年的1.47厘略為擴闊。(見圖2)
儘管加息一般利好銀行淨息差,惟美聯儲今年9月加息而本港銀行未有跟隨,其中一個重要原因是港元資金出路有限,以致港元貸存比率偏低。
香港金管局最新一期《貨幣與金融穩定情況半年度報告》所載,所有認可機構以所有貨幣計算的平均貸存比率由2025年12月底的52.2%,微升至2026年6月底的52.9%,惟同期間的港元貸存比率則由72.9%減少至71.5%。
翻查彭博歷史數據資料,港元貸存比率在今年8月份曾經下跌至69.33%,是2009年10月份(69.09%)以來最低;今年9月份的貸存比率略為回升至70.34%,惟變化並不明顯。(見圖3)
貸存比率低 港未必跟美加息
上海商業銀行研究部主管林俊泓接受《大公報》訪問時表示,即使美聯儲12月再加息,本港銀行也不一定跟加。在貸款增長動力未見強勁的情況下加息,結果很可能是推高銀行的存款成本,反而未必能受惠。本港銀行過往在調整利率時,無論是減息或加息,往往是存款與貸款一同調整。
即使本港銀行今年9月沒有上調港元最優惠貸款利率(prime rate),港元拆息(Hibor)在美聯儲加息之後,也因為港美息差擴闊而逐步攀升,銀行相應上調定期存款利率,結果是吸引客戶將更多CASA(往來賬戶及儲蓄賬戶)存款轉移至定期存款賬戶(意味銀行的存款成本上升),可見加息對銀行的影響實為雙刃劍,並非一面倒向好。
以本港最大型零售銀行滙豐為例,集團財務總監郭珮瑛(Pam Kaur)上月底在業績會上表示,當利率環境處於較高水平時,常見客戶將存款搬往定期存款賬戶(亦即CASA migration);在今年第三季,香港客戶的定期存款佔比一度高見38%,與幾年前曾見40%左右相若,惟未見異常情況。

評論