





談樓說按/善用按揭工具 獲取最大利益\張顥曦
2026.11.23 04:19:01
 字號:
小
中
大
特大
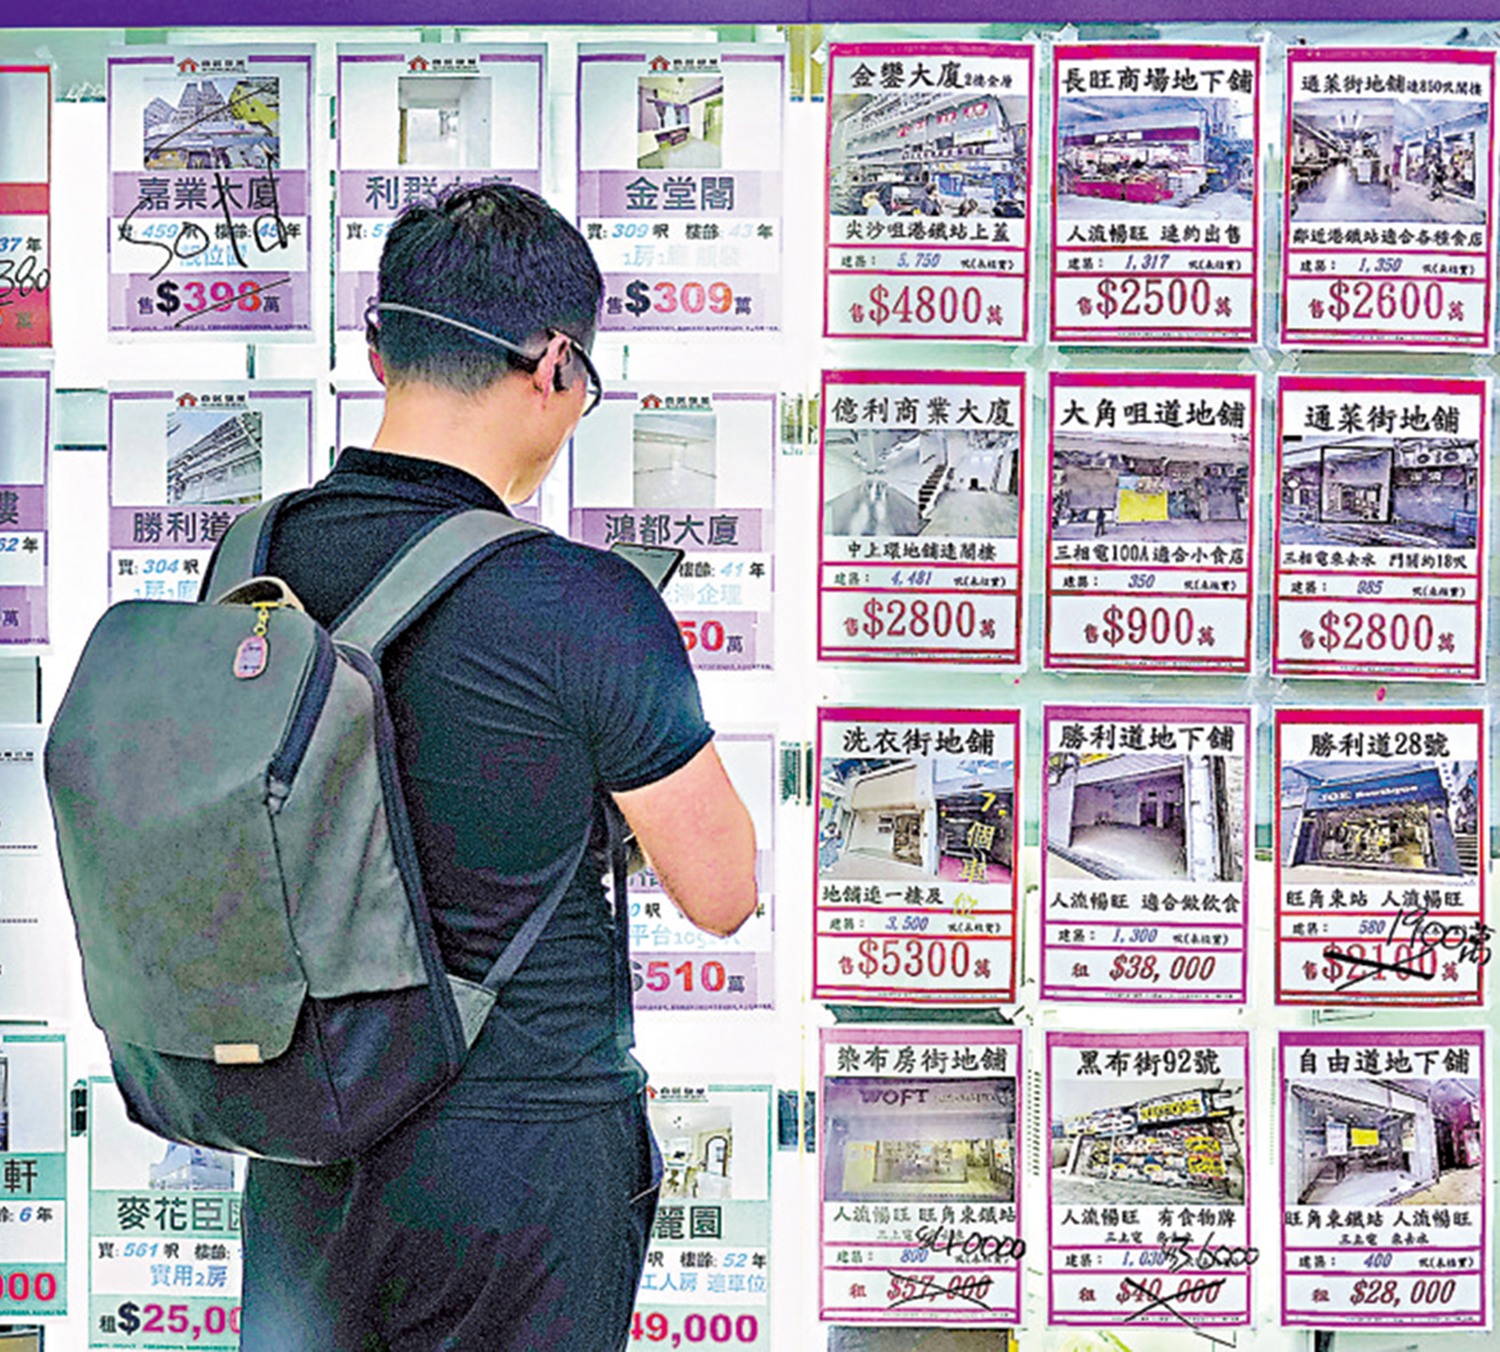
不少準買家手頭資金較充裕時,都會傾向借少些,甚至「Full Pay」入市,以節省利息開支。不過,現時按揭市場競爭激烈,銀行紛紛推陳出新,精明的借款人其實可從中攞到不少着數之餘,亦能善用按揭工具靈活調配資金,用作其他財務安排,以獲取最大利益。
目前普遍新造的H按及P按實際按息維持在3.25厘水平,市場上亦有大型銀行推出「先P後H」計劃及定息按揭,指定年期的實際按息更可低至2.68厘至2.93厘不等,屬於借貸市場中的較低水平。若有其他投資的回報率高於按揭息率,便可保留部分現金作穩健投資且賺取息差,相較動用全數資金買樓亦更具彈性。
若不想承受額外投資風險,但又希望保留資金靈活性,亦可考慮將閒置資金存入Mortgage Link(存款掛鈎按揭戶口),以賺取與按揭息率相同的存息,從而抵銷供樓利息。一般而言,H按計劃設有的Mortgage Link,存款上限可達剩餘貸款額的50%。假設申請600萬元按揭,便可享有高達300萬元的高息活期戶口。而當借款人日後遇上醫療或家庭突發開支時,便可隨時提取資金,毋須鎖死在物業內。
回贈優惠不同 宜貨比三家
銀行為搶佔按揭業務,不時調高按揭現金回贈,近期回贈更高達2%。以800萬元貸款額及2%回贈計算,借款人能獲得高達16萬元的按揭現金回贈。按揭貸款額愈高,銀行提供的現金回贈比例通常也愈高。若購買的物業獲得香港綠色建築議會頒發的「綠建環評」認證,更可獲額外數千元至過萬元不等的現金獎賞。不過,每間銀行的回贈優惠各有不同,建議事前貨比三家。
總括而言,置業人士可從申請按揭貸款中獲得不少着數,但仍要緊記「還得到先好借」。由於每個人的財務狀況及各銀行的按揭計劃各有不同,建議向大型及專業的按揭轉介公司諮詢,以找出最適合自己的按揭方案。
(作者為經絡按揭轉介營運總監)

評論